Penjelas: Penjualan Bertambah, Mengapa Kas Usaha Bisa Tetap Seret?
Laba, tagihan pelanggan, dan uang di rekening menunjukkan hal berbeda. Memisahkan catatan tersebut membantu pelaku usaha membaca jarak waktu antara penjualan dan pembayaran.
Oleh Pandi Muktar
Editor: Mursyid Sonsang
· 2 menit baca
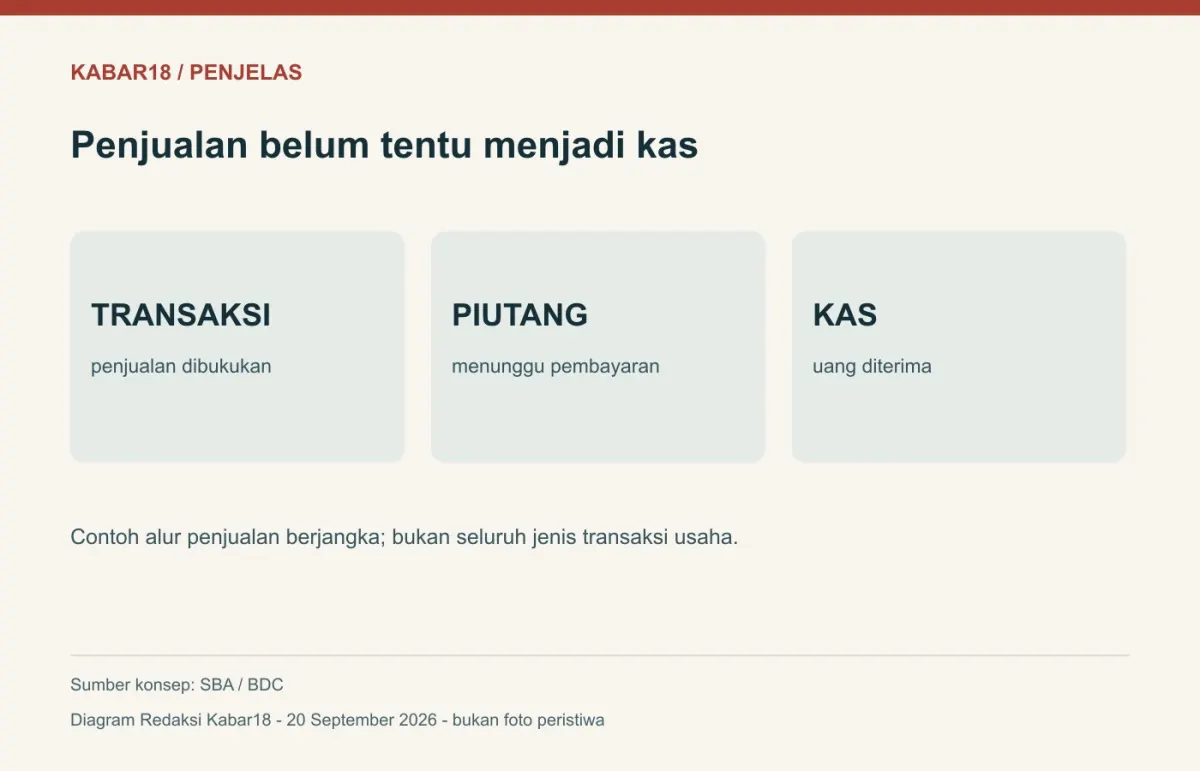
Penjualan yang sudah dibukukan belum tentu menjadi uang yang tersedia untuk membayar pemasok. Perbedaan waktu antara transaksi dan pembayaran membuat usaha perlu membaca laba serta arus kas secara berdampingan.
Business Development Bank of Canada atau BDC menjelaskan arus kas sebagai uang yang benar-benar masuk dan keluar dalam suatu periode. Laba menghitung pendapatan setelah dikurangi biaya, sedangkan penerimaan uang dapat terjadi kemudian. Beban tanpa pengeluaran kas saat itu, seperti penyusutan, juga membuat kedua catatan tidak identik. Sumber: BDC.
Perbedaan pencatatan diperjelas oleh Small Business Administration Amerika Serikat. Dalam metode akrual, transaksi dicatat ketika penjualan selesai. Dalam metode kas, pencatatan mengikuti saat pembayaran diterima. Karena itu, laporan atas kegiatan yang sama dapat menampilkan waktunya secara berbeda bergantung pada metode yang digunakan. Sumber: SBA.
Bayangkan sebuah penjualan yang telah selesai, tetapi pelanggan baru membayar setelah tagihan pemasok jatuh tempo. Ini contoh penjelas, bukan kasus perusahaan tertentu. Pendapatan dalam buku belum menjawab berapa uang yang siap dipakai pada tanggal kewajiban tersebut. Selisih waktunya harus terlihat dalam catatan, agar kenaikan penjualan tidak otomatis dibaca sebagai kenaikan saldo.
BDC memisahkan arus kas kegiatan operasi, investasi, dan pembiayaan. Pengeluaran untuk peralatan, misalnya, berbeda konteksnya dari pembayaran biaya operasi. Arus kas negatif karena itu perlu ditelaah sumber dan periodenya; pola musiman juga dapat berpengaruh. Menjumlahkan semua pergerakan tanpa melihat kelompoknya dapat mengaburkan penyebab perubahan kas.
SBA memasukkan piutang, utang usaha, kas tersedia, pencocokan dengan rekening bank, dan penggajian sebagai bagian yang perlu dikelola. Daftar ini membantu memeriksa apakah angka laporan bertemu dengan kewajiban nyata. Penjelasan tersebut merupakan konsep pembukuan umum dari dua lembaga, bukan ketentuan perpajakan Indonesia. Jenis usaha, metode pencatatan yang berlaku, serta tanggal pembayaran tetap perlu diperiksa dalam dokumen masing-masing.
Sumber: 5 tips to manage your cash flow; Manage your business.
Ilustrasi: diagram Redaksi Kabar18, dibuat 20 September 2026 berdasarkan sumber yang disebut dalam artikel. Bukan foto peristiwa.
Sumber
Berita berikutnya
MDR QRIS Nol Persen Mulai 1 Oktober: Batas Transaksi yang Perlu Dicek
Perluasan MDR QRIS nol persen berlaku 1 Oktober 2026 untuk transaksi hingga Rp100.000 di seluruh kategori pedagang. Ketentuan usaha mikro hingga Rp500…
Baca juga