Mengapa Inklusi Keuangan Indonesia Lebih Tinggi daripada Literasinya?
Indeks literasi dan inklusi keuangan Indonesia sama-sama naik, tetapi akses masih lebih tinggi daripada pemahaman. Selisih ini menjelaskan tantangan kebijakan keuangan nasional.
Oleh Mukmin John
· 2 menit baca
Literasi keuangan Indonesia meningkat, tetapi masih tertinggal dari akses masyarakat terhadap layanan keuangan. Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 mencatat indeks literasi 66,46 persen dan inklusi 80,51 persen. Artinya, penggunaan atau kepemilikan layanan keuangan tumbuh lebih cepat daripada pemahaman atas manfaat, risiko, biaya, dan hak konsumen.
Apa arti literasi dan inklusi keuangan?
OJK dan BPS mendefinisikan literasi keuangan sebagai pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku untuk meningkatkan kualitas pengambilan keputusan dan pengelolaan keuangan. Inklusi keuangan mengukur akses dan penggunaan masyarakat terhadap produk serta layanan keuangan formal.
Perbedaan kedua indeks itu penting. Seseorang dapat memiliki rekening, memakai kredit, atau menggunakan layanan pembayaran formal, tetapi belum tentu memahami bunga, biaya, risiko gagal bayar, perlindungan data, dan mekanisme pengaduan.
Berapa angkanya dan bagaimana perubahannya?
Menurut OJK dan BPS, SNLIK 2025 mencatat literasi keuangan 66,46 persen dan inklusi keuangan 80,51 persen. Pada SNLIK 2024, angkanya masing-masing 65,43 persen dan 75,02 persen.
Dengan demikian, kenaikan inklusi lebih besar daripada kenaikan literasi. Angka tersebut merupakan hasil pengukuran SNLIK 2025 yang menggambarkan kondisi masyarakat Indonesia pada 2024, menurut laman resmi OJK.
Mengapa selisihnya perlu diperhatikan?
Selisih antara akses dan pemahaman menunjukkan tantangan kebijakan tidak berhenti pada membuka rekening atau memperluas saluran transaksi. Masyarakat juga perlu memahami cara kerja produk, konsekuensi kontrak, biaya, serta risiko layanan yang digunakan.
OJK menyebut SNLIK dipakai untuk memetakan kondisi literasi dan inklusi berdasarkan karakteristik masyarakat. Data itu menjadi dasar program peningkatan literasi dan inklusi keuangan.
Apa dampaknya bagi kebijakan publik?
Perluasan akses harus berjalan bersama edukasi dan perlindungan konsumen. Pada Bulan Inklusi Keuangan 2025, OJK mencatat 5.182 kegiatan dan 10.874.634 peserta edukasi keuangan di seluruh Indonesia.
OJK juga melaporkan kegiatan tersebut menjangkau 180 desa tertinggal di 73 kabupaten atau kota di wilayah 3T. Data ini menunjukkan perluasan pemahaman keuangan diarahkan tidak hanya ke pusat ekonomi, tetapi juga ke wilayah dengan keterbatasan akses.
Apakah akses digital mengubah persoalan ini?
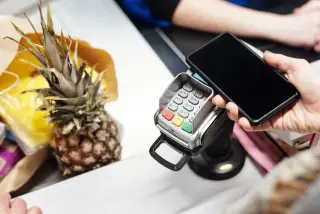
Bank Indonesia menetapkan QRIS sebagai standar nasional pembayaran berbasis kode QR. Bank Indonesia membatasi nilai transaksi QRIS paling banyak Rp10 juta per transaksi, sementara penyelenggara dapat menetapkan batas akumulasi harian atau bulanan berdasarkan manajemen risiko.
Standar pembayaran memperluas kemudahan transaksi, tetapi tidak menggantikan kebutuhan memahami keamanan akun, batas transaksi, dan perlindungan konsumen. Karena itu, kemajuan inklusi perlu dibaca bersama perkembangan literasi, bukan sebagai penggantinya.
Sumber
Baca berikutnya
Lanjutan topik ini
Analisis
OJK dan BEI Bahas Pasar Modal Setelah Pengumuman MSCI
OJK dan BEI berdialog dengan analis serta anggota bursa di Jakarta setelah pengumuman MSCI. PAEI mendorong penegakan hukum konsisten untuk memulihkan…
Terbaru di Analisis
Berita utama hari ini
Baca juga